Не все знают, что государство позволяет раз в год вернуть часть уплаченного НДФЛ, если вы потратили деньги на лечение, обучение, занятия спортом, благотворительность, страхование или пенсионные взносы. Называется такая льгота социальный налоговый вычет. Правила применения установлены статьей 219 НК РФ.
Некоторые думают, что оформление вычета – сложная процедура, ведь в законе все написано сложным юридическим языком. На деле же все гораздо проще. Специалисты МКАУ подготовили для вас практическую инструкцию: как проверить право на возврат, определить лимит, подготовить документы и выбрать способ оформления.
Право на социальный вычет возникает, когда одновременно соблюдены три условия:
вы понесли расходы, прямо названные в статье 219 НК РФ – лечение, обучение, благотворительность, занятия спортом, страхование, пенсионные взносы;
ваши траты подтверждены документами;
в том же году у вас был доход, с которого уплачен НДФЛ.
Важно понимать: государство не компенсирует издержки полностью. Налогоплательщик уменьшает доход, с которого был исчислен НДФЛ, и получает обратно часть ранее удержанного налога. Если НДФЛ за этот период не было, получить деньги из бюджета не получится — даже если лечение или обучение действительно были оплачены.
Статус | Можно ли вернуть НДФЛ | Что важно учитывать |
Работник по трудовому договору | Да | Работодатель обычно удерживает НДФЛ с зарплаты, поэтому можно оформить возврат по декларации либо через работодателя |
Исполнитель по гражданско-правовому договору | Да | Если заказчик удержал НДФЛ с вознаграждения либо налог был уплачен самостоятельно |
Пенсионер | Да, если есть облагаемый НДФЛ доход | Сама пенсия обычно не создает суммы налога для возврата; основанием может быть зарплата, доход от продажи имущества или иной облагаемый доход |
Индивидуальный предприниматель | Зависит от режима налогообложения | При общей системе налогообложения, когда ИП уплачивает НДФЛ, вычет возможен; при УСН, патенте или ЕСХН — только при наличии иных доходов, облагаемых НДФЛ |
Самозанятый на НПД | Не за счет налога на профессиональный доход | НПД не является НДФЛ. Но право может возникнуть, если самозанятый одновременно получил доход, облагаемый НДФЛ, например зарплату по трудовому договору |
Например, если гражданин в 2025 году оплатил лечение на 80 000 рублей, но в течение года не работал, не получал иных облагаемых НДФЛ доходов и не платил НДФЛ, вернуть налог за этот период он не сможет. Если в следующем году у него появится зарплата, «перенести» неиспользованный социальный вычет на этот год, как правило, нельзя.
Заявить возврат налога можно за три предшествующих календарных года. Так, в 2026 году допустимо подать декларации за 2023, 2024 и 2025 годы — при наличии затрат и уплаченного НДФЛ в каждом соответствующем периоде.
Социальные вычеты различаются не только по назначению расходов, но и по лимитам, документам и порядку оформления.
Если вы оплатили | Когда можно заявить вычет | На что обратить внимание |
Собственное обучение | Независимо от возраста и формы обучения | У организации или ИП должно быть право вести образовательную деятельность |
Обучение ребенка, подопечного, брата или сестры | При соблюдении специальных условий | Для ребенка, брата, сестры, подопечного обычно требуется очная форма обучения и соблюдение возрастного ограничения |
Лечение и медицинские услуги | При оплате собственного лечения или лечения членов семьи в случаях, установленных НК РФ | Медицинская организация или ИП должны иметь лицензию; расходы подтверждаются справкой |
Лекарства | При назначении лечащим врачом | Нужны документы о назначении препарата и его покупке |
ДМС | При уплате взносов по договору добровольного медицинского страхования | Договор должен соответствовать требованиям НК РФ |
Фитнес и физкультурно-оздоровительные услуги | При оплате услуг для себя или детей | Исполнитель должен быть включен в специальный перечень Минспорта |
Негосударственное пенсионное обеспечение | При уплате пенсионных взносов | Имеют значение условия договора и получатель пенсионных выплат |
Добровольное пенсионное страхование | При уплате страховых взносов | Договор должен отвечать требованиям НК РФ |
Добровольное страхование жизни | При уплате страховых взносов | Договор должен быть заключен на срок не менее пяти лет |
Дополнительные взносы на накопительную пенсию | При самостоятельной уплате или удержании взносов работодателем | Расходы подтверждаются справкой или документами работодателя |
Благотворительность | При безвозмездном пожертвовании организациям, перечисленным в НК РФ | Лимит составляет до 25% годового дохода; получить возврат можно только по окончании года |
Независимая оценка квалификации | Если оценку оплатил сам налогоплательщик | Расходы учитываются в пределах общего лимита социальных вычетов |
За свое обучение можно заявить вычет независимо от возраста и формы обучения: очной, очно-заочной, заочной или дистанционной. Например, право может возникнуть при оплате вуза, курсов повышения квалификации, автошколы, языковой школы или программы дополнительного образования — если исполнитель вправе вести образовательную деятельность.
Возмещение НДФЛ также возможно при оплате обучения:
ребенка — до 24 лет при очной форме;
подопечного — в случаях и пределах, предусмотренных НК РФ;
брата или сестры — до 24 лет при очной форме.
За обучение супруга или супруги льгота не предоставляется.
Заявить возврат уплаченного налога можно по оплате:
собственного лечения;
лечения супруга или супруги;
лечения родителей;
лечения детей и подопечных — в случаях, предусмотренных НК РФ;
лекарств, назначенных лечащим врачом;
страховых взносов по договору ДМС.
Вычет за медицинские услуги возможен, в частности, при оплате стоматологии, анализов, консультаций врачей, операций, диагностических процедур и другого лечения — если услуга соответствует установленным требованиям, а исполнитель выдал необходимую справку.
Право на вычет появляется не по каждому абонементу в спортзал. Организация или ИП должны быть включены в перечень организаций и индивидуальных предпринимателей, оказывающих физкультурно-оздоровительные услуги. Проверить исполнителя стоит до оплаты или до подачи документов в ФНС.
Возврат НДФЛ можно заявить по расходам на собственные занятия, а также на услуги для ребенка до 18 лет либо ребенка до 24 лет, обучающегося очно, и в других предусмотренных законом случаях.
Затраты на благотворительность учитываются, когда деньги или имущество переданы безвозмездно организациям и на цели, которые названы в статье 219 НК РФ. Например, это может быть благотворительная, религиозная, культурная, образовательная или социально ориентированная некоммерческая организация.
Если перевод направлен физическому лицу, а не соответствующей организации, социальный вычет обычно не применяется. Он также не положен, если плательщик получил за перечисление встречное предоставление — товар, услугу, рекламу или иную выгоду.
Для расходов, понесенных начиная с 1 января 2024 года, общий годовой лимит большинства социальных вычетов составляет 150 000 рублей. Он распространяется в совокупности, на собственное обучение, обычное лечение, лекарства, фитнес, ДМС, пенсионные и страховые взносы, а также независимую оценку квалификации.
Издержки на обучение детей, дорогостоящее лечение и благотворительность рассчитываются отдельно.
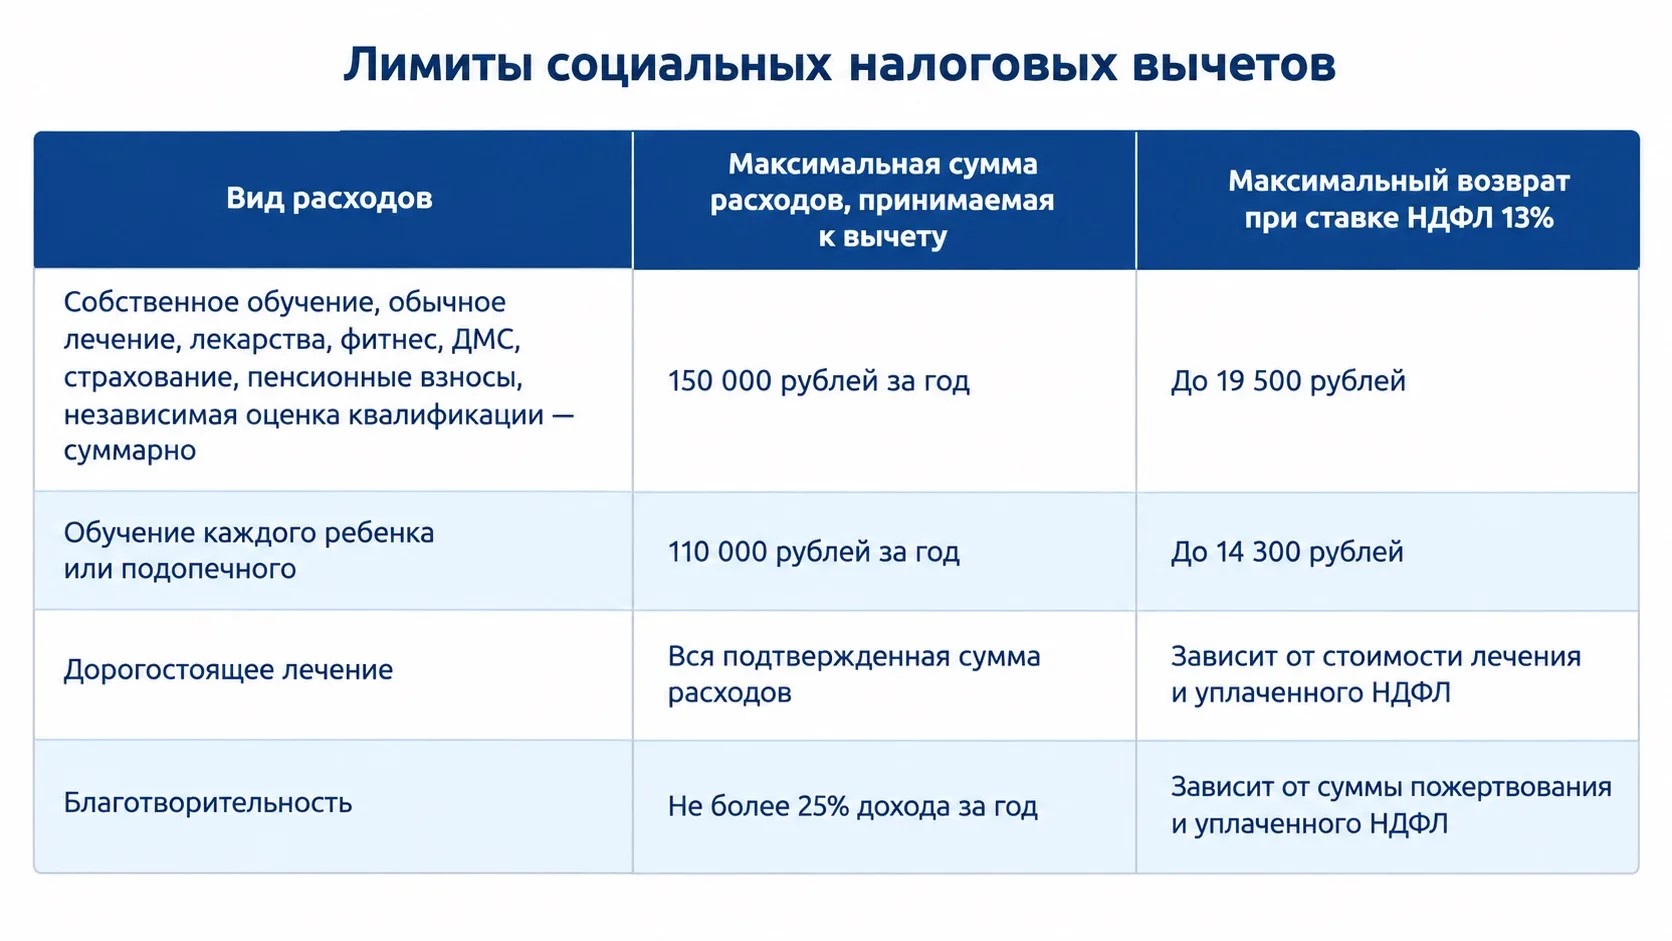 Лимит 110 000 рублей на обучение ребенка действует в общей сумме на обоих родителей, опекунов или попечителей. То есть нельзя получить два вычета по 110 000 рублей на одного ребенка: родители вправе распределить между собой фактически понесенные расходы, но совокупный предел останется тем же.
Например, родители в 2025 году оплатили обучение дочери в вузе на 140 000 рублей. Один из родителей может заявить 110 000 рублей, либо родители могут распределить эту сумму между собой. При ставке НДФЛ 13% максимально возможный возврат составит 14 300 рублей — при условии, что у заявителя или заявителей был удержан налог в достаточной сумме.
Не каждое дорогое лечение признается дорогостоящим для целей НДФЛ. Значение имеет не стоимость операции, а код, который медицинская организация или ИП указали в справке об оплате медицинских услуг:
код «1» — обычные медицинские услуги; расходы включаются в общий годовой лимит;
код «2» — дорогостоящее лечение; расходы принимаются к вычету в полной фактически оплаченной сумме и не уменьшают общий лимит 150 000 рублей.
Код определяет не пациент и не налоговая инспекция, а организация, которая оказала медицинскую услугу. Поэтому при получении справки необходимо проверить, какой код в ней указан. ФНС подтверждает, что код «1» применяется для обычного лечения, а код «2» — для дорогостоящего; расходы по коду «2» учитываются без ограничения общей суммой социальных вычетов.
Пример. Гражданин оплатил в 2025 году обычное лечение на 70 000 рублей, фитнес на 30 000 рублей и операцию стоимостью 280 000 рублей. Если в медицинской справке по операции указан код «2», в общий лимит войдут только обычное лечение и фитнес — 100 000 рублей. Расходы на операцию в сумме 280 000 рублей заявляются дополнительно. При ставке НДФЛ 13% сумма возврата потенциально может составить 49 400 рублей, но только если за год с доходов заявителя удержано не менее этой суммы НДФЛ.
С 2025 года для трат на лечение, понесенных в 2024 году, применяется новая унифицированная справка по форме ФНС. В ней отдельно отражаются расходы по коду «1» и по коду «2».
Состав документов зависит от года расходов и от способа оформления. По расходам, понесенным с 1 января 2024 года, для большинства социальных вычетов применяется унифицированная справка об оплате услуг или уплате взносов. Ее выдает организация, оказавшая услугу, страховая компания или НПФ.
При этом справка не отменяет необходимость подтвердить обстоятельства, от которых зависит право на льготу: например, родство, очную форму обучения, статус подопечного или назначение лекарственного препарата.
Вид расходов | Основной документ при расходах с 2024 года | Что может понадобиться дополнительно |
Обучение | Справка об оплате образовательных услуг | Документы о родстве; справка об очной форме обучения ребенка, брата или сестры; документы об опеке или попечительстве |
Лечение | Справка об оплате медицинских услуг | Документы о родстве, если оплачено лечение члена семьи |
Лекарства | Документы, подтверждающие назначение и покупку | Рецепт или иной документ от врача, кассовый чек, банковская выписка |
ДМС | Справка об уплате страховых взносов | Договор страхования при необходимости |
Фитнес | Справка об оплате физкультурно-оздоровительных услуг | Подтверждение родства, если оплачены услуги ребенка; проверка включения исполнителя в перечень |
Пенсионные и страховые взносы | Справка об уплате взносов | Договор, документы о получателе выплат — при необходимости |
Благотворительность | Платежные документы | Документы о статусе получателя и безвозмездном характере перечисления |
Независимая оценка квалификации | Документы об оплате оценки | Договор или документ, подтверждающий прохождение оценки, — при необходимости |
Если расходы были понесены до 2024 года, обычно нужен расширенный комплект: договор, платежные документы, чеки, лицензия или ее реквизиты, справка об оплате услуг и документы, подтверждающие родство либо иные специальные обстоятельства.
По расходам на лечение с 2024 года основным подтверждением служит унифицированная справка об оплате медицинских услуг. ФНС разъясняет, что в ней указывается код обычного или дорогостоящего лечения; для затрат до 2024 года действуют прежние формы документов и иной набор подтверждений.
Получить социальный вычет можно тремя способами. Выбор зависит от даты расходов, готовности ждать окончания года и того, передал ли исполнитель услуг сведения в ФНС.
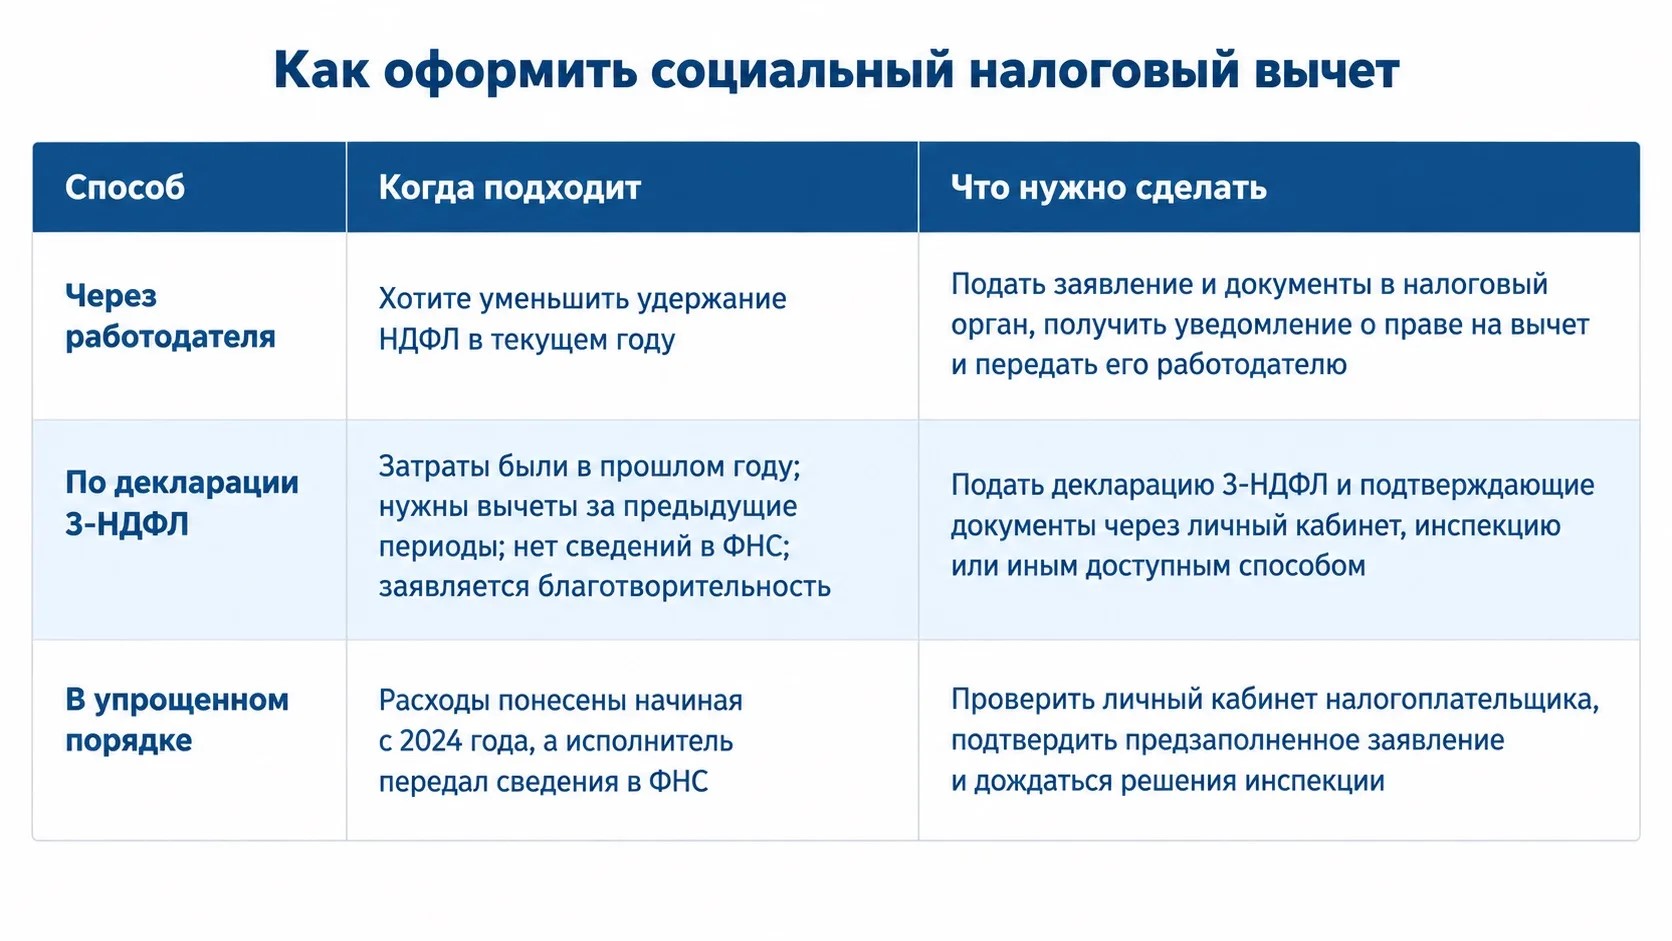 Через работодателя
Этот вариант позволяет не ждать окончания календарного года. Сначала нужно подтвердить право на возврат в налоговом органе, затем представить работодателю уведомление. После этого работодатель перестанет удерживать НДФЛ с части дохода — пока сумма вычета не будет использована.
Через работодателя нельзя оформить вычет на благотворительность: его можно заявить только после окончания года по декларации 3-НДФЛ.
Декларацию подают после завершения года, в котором были оплаты. Такой способ пригодится, если:
вы хотите вернуть уже удержанный НДФЛ;
исполнитель услуг не передавал сведения в ФНС;
нужно заявить расходы за прошлые годы;
оформляется вычет на благотворительность;
требуется самостоятельно приложить документы по покупке лекарств.
Обратиться за возвратом можно в пределах трех лет. Если вы оплачивали услуги в разные годы, лимиты определяются отдельно для каждого года.
Упрощенный порядок применяется к тратам, понесенным с 2024 года. Он не включается автоматически только потому, что вы оплатили услуги. Для оформления необходимо, чтобы организация, ИП, страховая компания или НПФ направили сведения о ваших расходах в ФНС.
После получения сведений налоговый орган формирует в личном кабинете предзаполненное заявление. Его нужно проверить и подтвердить. Если заявления нет, это не означает, что вы потеряли право на возврат: вероятно, исполнитель не передал информацию в ФНС. В таком случае можно запросить справку и подать декларацию 3-НДФЛ в обычном порядке.
При упрощенном порядке максимальный срок камеральной проверки составляет один месяц вместо трех, а на возврат налога отводится до десяти дней. ФНС отмечает, что на практике проверка и возврат могут занимать около десяти дней, однако срок зависит от полноты поступивших сведений и конкретной ситуации.
При обычном порядке сначала проводится камеральная проверка декларации. Ее общий срок составляет до трех месяцев. После завершения проверки налоговый орган принимает решение о возврате переплаты; перечисление производится в установленный НК РФ срок.
Поэтому для планирования затрат разумно ориентироваться не на дату подачи декларации, а на прохождение проверки и принятие решения инспекцией. Упрощенный порядок может быть заметно быстрее, но только при наличии сведений от исполнителя услуг в ФНС.
Право на вычет может быть утрачено полностью или частично, даже если деньги были фактически потрачены. Перед подачей заявления стоит проверить типовые основания для отказа.
Налоговый орган может не предоставить вычет либо уменьшить его сумму, если:
в году расходов у заявителя не было доходов, облагаемых НДФЛ, или удержанного налога недостаточно для возврата;
траты не относятся к видам, указанным в статье 219 НК РФ;
вычет заявляет не тот, кто фактически оплатил услуги или взносы;
не подтверждено родство, опека, попечительство, возраст или очная форма обучения;
образовательная, медицинская или спортивная организация не соответствует требованиям закона;
фитнес-клуб или ИП отсутствует в перечне Минспорта;
для лекарств нет документов о назначении врача и оплате;
по медицинской услуге указан код «1», а заявитель требует применить правила дорогостоящего лечения;
превышен годовой лимит расходов;
часть затрат уже была заявлена ранее;
пропущен трехлетний срок на возврат налога;
пожертвование перечислено физическому лицу либо совершено в обмен на товар, услугу, рекламу или иную выгоду.
Перед подачей документов стоит отдельно проверить плательщика в договоре и платежных документах, год фактической оплаты, размер лимита и сумму удержанного НДФЛ. Это помогает избежать ситуации, когда расходы подтверждены, но возврат уменьшается из-за неверного распределения вычетов или недостаточной суммы налога.
Да, если стоматологические услуги оказаны медицинской организацией или ИП, имеющими право вести медицинскую деятельность, и вы получили справку об оплате медицинских услуг. Применение общего лимита или правил дорогостоящего лечения зависит от кода, указанного в справке.
Для вычета важно не бытовое название документа, а наличие подтверждения назначения лекарства лечащим врачом и документов о покупке. Если назначение не подтверждено, инспекция может отказать в учете расходов.
Да. Однако лимит составляет 110 000 рублей на одного ребенка за год в общей сумме для обоих родителей, опекунов или попечителей. Родители могут распределить расходы между собой, но удвоить этот предел нельзя.
Да, форма оплаты сама по себе не лишает права на вычет. Главное — иметь документы, позволяющие подтвердить факт и сумму оплаты. При безналичной оплате таким подтверждением обычно служат банковская выписка или платежное поручение, при наличной — кассовый чек, квитанция или иной платежный документ.
Как правило, нет. Поэтому расходы и уплаченный НДФЛ оцениваются в рамках одного налогового периода. Если сумма расходов превышает лимит или НДФЛ за год недостаточно, неиспользованный остаток обычно не переносится на следующий год.
Подписка на публикации
Заполните форму и получайте актуальную информацию
Получить консультацию
нашего специалиста
г. Москва, ул. Арбат, д.54/2, стр.1
ИНН: 7811630084 / ОГРН: 1167847455269





Комментарии