Использование материнского капитала при покупке жилья не освобождает гражданина от последствий банкротства, но существенно влияет на состав имущества, которое может быть реализовано для расчетов с кредиторами. Главный принцип состоит в том, что средства маткапитала должны быть направлены на улучшение жилищных условий семьи, а приобретенное жилье оформляется в общую собственность родителей и детей.
Поэтому при банкротстве важно разграничить: какая часть квартиры принадлежит самому должнику, какая — супругу, а какая — несовершеннолетним детям. В конкурсную массу может войти только имущество банкрота или его доля в общем имуществе. Доли детей не являются имуществом родителя-должника и не могут использоваться для погашения его долгов.
Если материнский капитал направлен на покупку, строительство, реконструкцию жилья или погашение ипотеки, родители обязаны оформить объект в общую собственность семьи. Это предусмотрено ч. 4 ст. 10 Федерального закона от 29.12.2006 № 256-ФЗ.
Размер долей не всегда равен 1/4 каждому члену семьи. Обычно выделяется та часть недвижимости, которая соответствует вложенному материнскому капиталу, а затем она распределяется между родителями и детьми. Остальная часть квартиры оценивается с учетом источников финансирования: личных средств супругов, ипотечного кредита, добрачных накоплений, продажи другого имущества и других обстоятельств.
Например, если квартира стоимостью 8 млн рублей приобретена с использованием 800 тыс. рублей маткапитала, средства сертификата покрывают 10% цены объекта. Именно эта часть подлежит распределению между членами семьи; оставшиеся 90% могут относиться к совместной собственности супругов или личному имуществу одного из них — в зависимости от обстоятельств покупки.
Судьба жилья зависит не столько от использования маткапитала, сколько от статуса квартиры и наличия ипотеки.
Если квартира является единственным жильем и не обременена ипотекой, ее обычно нельзя продать для погашения долгов. Наличие детских долей дополнительно подтверждает, что объект принадлежит нескольким лицам, включая несовершеннолетних.
Но этот принцип не работает автоматически в отношении залоговой недвижимости. Ипотечная квартира может быть реализована даже тогда, когда она является единственным жильем семьи, а в ее покупке использовался материнский капитал. Вложение маткапитала не прекращает ипотеку и не лишает банк статуса залогового кредитора.
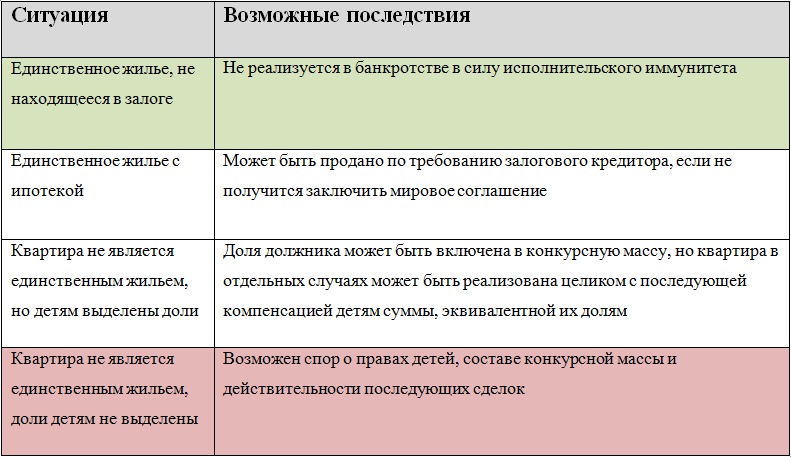
Да, в некоторых случаях могут. Наличие долей несовершеннолетних не создает абсолютного запрета на продажу недвижимости в деле о банкротстве.
Если ипотечная квартира реализуется как предмет залога, она обычно продается единым объектом. Доли детей не выделены в натуре: ребенку принадлежит не отдельная комната или изолированная часть квартиры, а доля в праве собственности. Поэтому продажа одной доли должника зачастую экономически бессмысленна и не позволяет реализовать права залогового кредитора.
Судебная практика допускает продажу ипотечной квартиры целиком, несмотря на доли несовершеннолетних. При этом должны быть установлены размеры долей всех собственников и обеспечена защита имущественных прав детей при распределении денежных средств, оставшихся после расчетов с залоговым кредитором.
Иными словами, детская доля не переходит к кредиторам, но может трансформироваться в денежную компенсацию, если объект продан в рамках процедуры.
Показательный спор рассмотрен в рамках банкротства гражданина в Арбитражном суде Московской области — дело № А41-32031/2021. Вопрос касался квартиры площадью 88,4 кв. м в Жуковском, которая была единственным жильем семьи должника и принадлежала в равных долях по 1/4 самому должнику, его супруге и двум несовершеннолетним детям. Квартира была куплена в том числе с использованием федерального и регионального материнского капитала на общую сумму 553 026 рублей.
Определение ВС РФ от 19.02.2024 № 305-ЭС23-20771
Финансовый управляющий требовал снять с квартиры исполнительский иммунитет, включить ее в конкурсную массу и реализовать на торгах. Основанием послужили обстоятельства приобретения жилья: размер официальных доходов супругов не позволял накопить необходимые средства для покупки квартиры стоимостью 5,95 млн рублей, а должник не раскрыл происхождение большей части денег. Кроме того, ранее вступившим в силу приговором с должника было взыскано 18,86 млн рублей в счет возмещения ущерба от мошенничества.
Первоначально суд включил квартиру в конкурсную массу, апелляция это решение отменила, но окружной суд вновь поддержал позицию финансового управляющего. Верховный Суд РФ отменил все судебные акты и направил спор на новое рассмотрение. При этом ВС РФ не признал квартиру безусловно защищенной только потому, что она была единственным жильем семьи и приобреталась с использованием материнского капитала. Суд указал: если единственное жилье приобретено должником со злоупотреблением правом, исполнительский иммунитет может быть снят.
Вместе с тем Верховный Суд сформулировал принципиальное условие: решая вопрос о реализации единственного жилья, суд обязан одновременно определить, каким образом будут защищены жилищные права супруги и несовершеннолетних детей. Нельзя сначала включить квартиру в конкурсную массу, а вопрос о замещающем жилье оставить на будущую стадию торгов.
Права детей на жилое помещение имеют безусловный характер, а оставление несовершеннолетних без жилья недопустимо.
При новом рассмотрении Арбитражный суд Московской области признал, что квартира была приобретена за счет средств, происхождение которых должник не подтвердил, и что его действия были направлены на формальное создание условий для защиты жилья исполнительским иммунитетом. В связи с этим суд включил квартиру в конкурсную массу. Однако реализация была допущена только при одновременном предоставлении семье альтернативного жилья.
Суд изменил положение о продаже имущества и предусмотрел следующие гарантии:
должнику, супруге и обоим детям должно быть передано альтернативное жилое помещение в долевую собственность;
площадь нового жилья должна соответствовать нормативу предоставления жилья по договору социального найма на каждого члена семьи;
семья сохраняет право пользоваться продаваемой квартирой до предоставления права пользования замещающим жильем;
нельзя допустить ситуацию, при которой дети будут выселены раньше, чем у семьи возникнет право на другое пригодное для проживания жилье;
право собственности на реализуемую квартиру не должно прекращаться раньше возникновения у семьи права на замещающее жилье.
Определение Арбитражного суда Московской области от 05.09.2024 по делу №А41-32031/21
Это дело показывает важный практический вывод: материнский капитал и выделенные детские доли не исключают продажу квартиры в банкротстве автоматически. Если суд установит злоупотребление со стороны должника — например, приобретение единственного жилья за счет неправомерно полученных средств или создание формального иммунитета от взыскания, — квартира может быть реализована. Но интересы супруги и детей нельзя игнорировать: суд обязан заранее обеспечить семье реальное замещающее жилье, а не ограничиться обещанием урегулировать этот вопрос после торгов.
Единственное жилье не обладает абсолютным иммунитетом в процедуре банкротства.
Использование материнского капитала и наличие детских долей сами по себе не исключают включение квартиры в конкурсную массу.
Приобретение жилья за счет средств, законное происхождение которых должник не раскрыл, может свидетельствовать о злоупотреблении правом.
Поведение должника оценивается в совокупности: источник средств на покупку, размер доходов, время возникновения долга, наличие исполнительного производства, отчуждение прежнего жилья и иные обстоятельства.
Права супруги оцениваются отдельно от поведения должника, особенно если она не участвовала в недобросовестных действиях.
Права несовершеннолетних детей на жилье имеют безусловный характер.
Вопрос о замещающем жилье должен решаться одновременно с вопросом о снятии исполнительского иммунитета и продаже квартиры.
При реализации жилья семья не должна оказаться без крыши над головой даже временно.
Распространенная проблема — маткапитал использован, но доли детям не оформлены. Формально квартира может быть записана только на одного супруга или на обоих родителей, хотя дети имеют право на часть жилья.
В банкротстве это создает несколько рисков:
финансовый управляющий может первоначально включить в конкурсную массу большую часть объекта, чем реально принадлежит должнику;
супруг, дети, органы опеки, прокуратура или Социальный фонд могут заявить требования о признании прав детей;
спор о выделении долей затянет процедуру и продажу имущества;
сделка с квартирой, совершенная без учета прав детей, может быть оспорена;
попытка срочно выделить детям значительные доли после возникновения долгов может вызвать подозрения у кредиторов.
Само по себе оформление долей перед банкротством не является незаконным. Родители исполняют обязанность, возникшую из-за использования материнского капитала. Однако размер долей должен быть обоснован.
Если должник передает детям практически всю квартиру, хотя маткапитал составлял небольшую часть ее стоимости, такую сделку могут попытаться оспорить как направленную на вывод имущества.
До обращения в арбитражный суд необходимо проверить, оформлены ли права всех членов семьи и подтверждены ли они документально. Для этого понадобятся:
выписка ЕГРН;
договор покупки квартиры, ДДУ или иной документ-основание;
ипотечный договор и справка о размере задолженности;
документы о перечислении материнского капитала;
соглашение о распределении долей либо нотариальное обязательство;
свидетельства о рождении детей;
документы о браке, разводе, разделе имущества;
доказательства личных вложений супругов при покупке квартиры.
Если дело о банкротстве уже возбуждено, необходимо своевременно заявить о правах детей и представить документы финансовому управляющему и суду. В зависимости от ситуации может потребоваться определить доли членов семьи, исключить из конкурсной массы имущество, не принадлежащее должнику, оспорить положение о продаже или установить порядок распределения выручки от реализации квартиры.
Особое внимание следует уделить ипотечному жилью. Если квартира является единственным местом проживания семьи, а платежи по ипотеке возможно продолжать вносить, стоит заранее оценить варианты урегулирования обязательств перед банком. В отдельных случаях сохранение жилья возможно через отдельное соглашение с залоговым кредитором, но такой вариант требует анализа размера долга, доходов семьи, условий кредита и стадии банкротства.
Перед банкротством опасно совершать формальные сделки с недвижимостью. Не стоит дарить квартиру детям или родственникам, продавать долю по заниженной цене, оформлять фиктивное соглашение о разделе имущества либо скрывать факт использования маткапитала.
Такие действия не защищают жилье автоматически. Напротив, финансовый управляющий или кредиторы могут оспорить сделку, а суд — оценить поведение должника как недобросовестное. Это осложняет процедуру и может повлиять на возможность освобождения гражданина от дальнейшего исполнения обязательств.
Материнский капитал и доли детей требуют особого подхода в деле о банкротстве, но не исключают процедуру и не гарантируют сохранение квартиры. Единственное жилье без ипотеки обычно защищено от реализации. Ипотечная недвижимость может быть продана, даже если в ней выделены доли несовершеннолетних.
Для защиты семьи необходимо заранее определить доли, подтвердить происхождение денежных средств, проверить статус жилья и правильно выстроить позицию в арбитражном деле. Чем раньше будут представлены документы о материнском капитале, правах детей и источниках финансирования квартиры, тем выше вероятность избежать включения в конкурсную массу имущества, которое должнику не принадлежит.
Подписка на публикации
Заполните форму и получайте актуальную информацию
Получить консультацию
нашего специалиста
г. Москва, ул. Арбат, д.54/2, стр.1
ИНН: 7811630084 / ОГРН: 1167847455269





Комментарии