Оценка имущества – одна из важнейших составляющих процедуры банкротства. От нее зависит, с какой стартовой цены имущество должника будет выставлено на торги, насколько полно будут удовлетворены требования кредиторов и останется ли у гражданина имущество после завершения процедуры.
Ошибочная или формальная оценка способна привести к двум одинаково неблагоприятным последствиям: имущество продается слишком дешево — и кредиторы недополучают деньги; цена завышается — и торги не состоятся, либо процедура реализации затянется из-за необходимости проведения повторных торгов по более низкой стоимости. Поэтому оценку важно проверять до утверждения положения о продаже и до объявления торгов.
Оценивается не все имущество должника, а только те активы, которые входят в конкурсную массу. В зависимости от статуса должника объектами оценки могут быть:
квартиры, дома, земельные участки, нежилые помещения;
автомобили, спецтехника, оборудование;
доли в уставном капитале обществ;
акции, паи, ценные бумаги;
дебиторская задолженность и права требования;
товарные остатки, сырье, материалы;
интеллектуальные права, товарные знаки, программное обеспечение;
предметы роскоши, коллекции, дорогостоящее движимое имущество;
имущественные комплексы и предприятия должника.
При банкротстве гражданина в конкурсную массу включается имущество самого должника, а также его доля в совместно нажитом имуществе супругов. Однако реализации не подлежит имущество, на которое по закону нельзя обратить взыскание: например, единственное пригодное для проживания жилье — если оно не находится в ипотеке, обычные предметы домашней обстановки, личные вещи, отдельные виды социальных выплат и другое имущество, защищенное статьей 446 ГПК РФ.
Подробнее о правилах формирования конкурсной массы, рассказали в отдельной статье.
Порядок проведения оценки различается в процедурах и зависит от того, банкротится гражданин или организация.
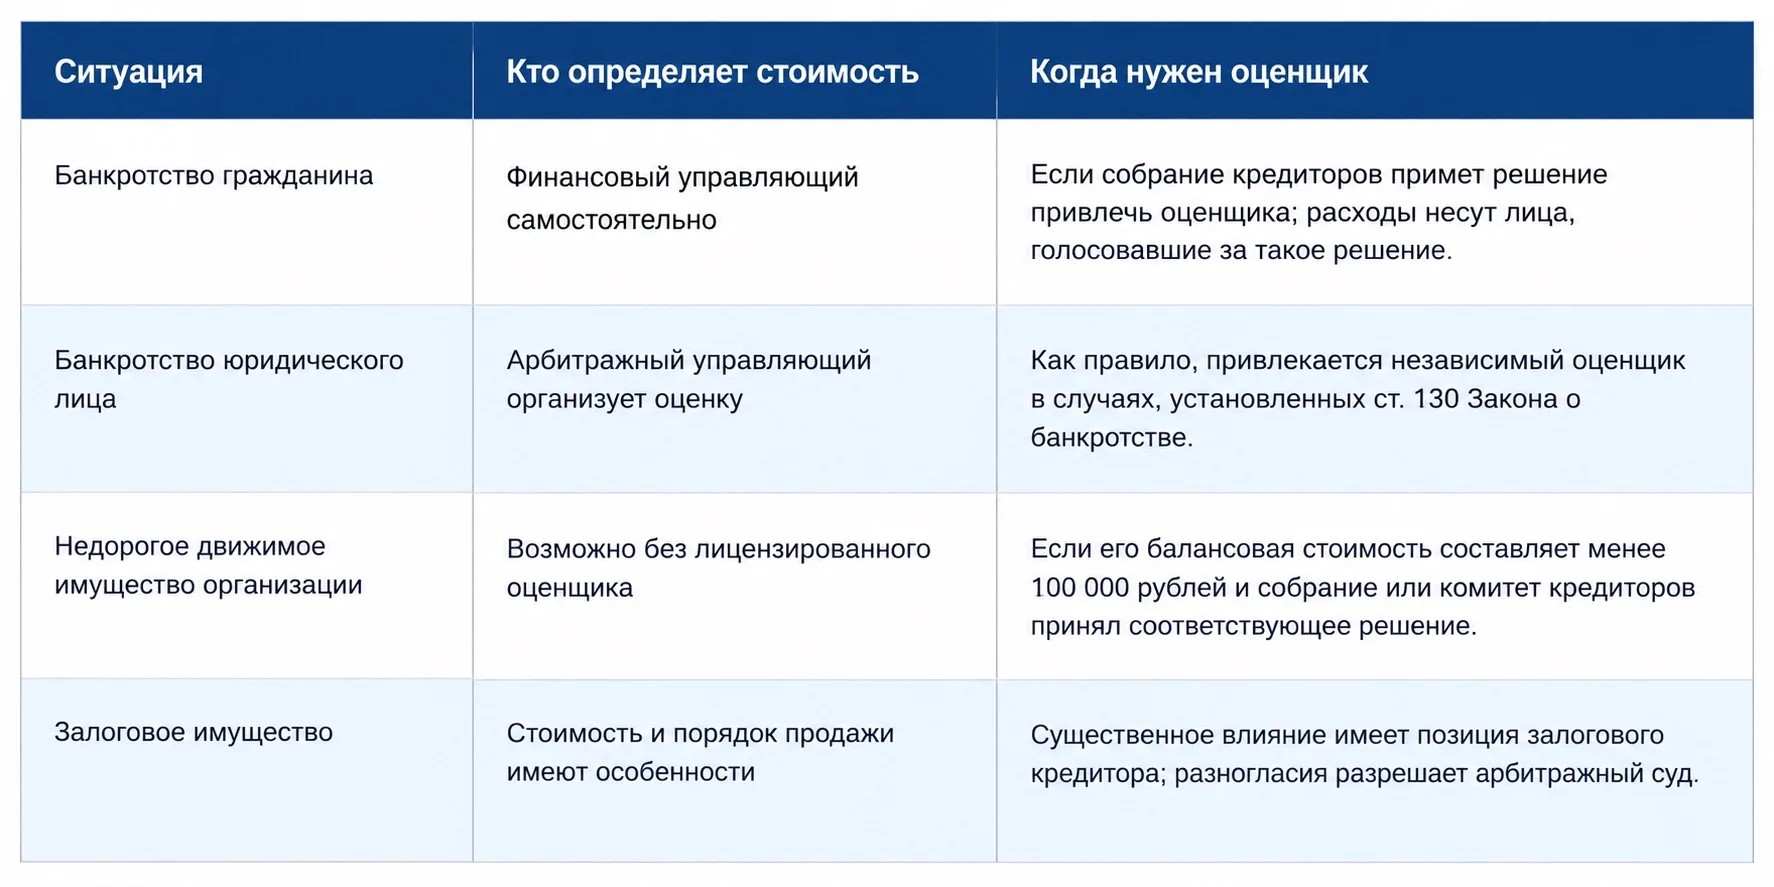 При банкротстве гражданина базовое правило установлено пунктом 2 статьи 213.26 Закона №127-ФЗ: финансовый управляющий самостоятельно оценивает имущество, включенное в конкурсную массу, и оформляет принятое решение письменно.
Гражданин, кредиторы и ФНС вправе оспорить такую оценку. Собрание кредиторов может потребовать оформить заключение профессионального оценщика, но расходы в этом случае несут лица, поддержавшие это решение.
В процедурах банкротства организаций управляющий, как правило, привлекает оценщика. Специалист должен отвечать требованиям законодательства об оценочной деятельности и не быть заинтересованным по отношению к управляющему, должнику или кредиторам. По общему правилу оценка нужна, если балансовая стоимость имущества на последнюю отчетную дату до подачи заявления о банкротстве превышает 100 000 рублей.
В банкротстве ориентиром должна быть не произвольно выбранная сумма и не первоначальная цена покупки, а рыночная стоимость актива на дату оценки. То есть наиболее вероятная цена, по которой объект мог бы быть продан на открытом рынке в условиях конкуренции.
Для определения стоимости обычно анализируют:
характеристики объекта: площадь, состояние, износ, комплектацию, технические параметры;
правовой статус: наличие ареста, залога, сервитутов, обременений, корпоративных конфликтов;
ликвидность: насколько быстро объект реально можно продать;
цены сопоставимых объектов и фактические сделки на рынке;
расходы, необходимые для подготовки имущества к реализации;
особенности продажи в процедуре банкротства;
состояние прав требования, вероятность и срок взыскания задолженности;
дату оценки и актуальность использованных рыночных данных.
Например, автомобиль 2025 года выпуска нельзя адекватно оценить только по объявлениям о продаже машин той же марки. Следует учесть конкретную комплектацию, пробег, ДТП, техническое состояние, ограничения ГИБДД, нахождение в залоге, расходы на ремонт и реальные цены завершенных сделок. Если оценка опирается на несопоставимые аналоги или устаревшие объявления, ее выводы могут быть поставлены под сомнение.
Отчет независимого оценщика не является безусловной истиной. По закону итоговая величина стоимости из отчета признается достоверной и рекомендованной, пока иное не установлено судом или законом. При споре о достоверности стоимости вопрос может рассматриваться судом, в том числе при наличии альтернативного отчета об оценке того же объекта.
Арбитражный управляющий организует оценку только после того, как выявит имущество, подлежащее реализации, и проведет его опись. Конкретные сроки в законе не указаны, но по общему правилу управляющие отталкиваются именно от даты составления описи – не позднее 3х месяцев с момента введения процедуры банкротства.
Поскольку имущество оценивается для определения начальной цены лота на торгах, результат оценки неразрывно связан со следующим этапом – утверждение порядка продажи.
Оценка формирует основу для стартовой цены, которую, утверждает собрание кредиторов, а при наличии разногласий – арбитражный суд.
При банкротстве гражданина финансовый управляющий в течение одного месяца после завершения описи и оценки представляет на утверждение собранию или комитету кредиторов проект положения о порядке, условиях и сроках реализации имущества с указанием начальной цены продажи. Сведения об утверждении публикуются в ЕФРСБ.
Если кредиторы не проявили интереса к собранию, финансовый управляющий ждет два месяца на возможные разногласия, и затем приступает к торгам. Таким образом, месячный срок относится не к проведению самой оценки, а к представлению проекта положения после ее завершения.
При банкротстве организации сведения об отчете оценщика вместе с его электронной копией включаются в ЕФРСБ в течение 2 (рабочих!) дней с даты поступления управляющему электронной копии отчета.
Начальная цена имущества юридического лица определяется собранием или комитетом кредиторов с учетом рыночной стоимости, отраженной в отчете оценщика. Именно кредиторы утверждают предложения конкурсного управляющего о порядке, сроках и условиях продажи имущества.
Если соглашение не достигнуто или возникают разногласия о начальной цене, способе продажи, составе лотов либо порядке торгов, вопрос может быть передан на рассмотрение арбитражного суда.
Отдельный порядок предусмотрен для унитарных предприятий и акционерных обществ, более 25% голосующих акций которых находится в государственной или муниципальной собственности: если привлечение оценщика обязательно, отчет направляется в уполномоченный федеральный орган. Этот орган вправе подготовить мотивированное заключение в течение 30 дней со дня получения отчета. При положительном заключении либо отсутствии заключения после истечения установленного срока начальная цена определяется кредиторами на основании рыночной стоимости из отчета. Для остальных организаций такое государственное согласование не является общим обязательным этапом.
После того как стоимость определена и начальная цена утверждена, начинается подготовка имущества к продаже. Обычно процесс выглядит так:
Арбитражный управляющий проводит инвентаризацию и формирует конкурсную массу.
Определяется стоимость имущества — самостоятельно управляющим или с привлечением оценщика.
Готовится положение о порядке, сроках и условиях реализации.
Утверждается порядок и начальная цена продажи, о чем публикуются сведения в ЕФРСБ.
Информация о будущих торгах публикуется в ЕФРСБ и на электронной площадке (с учетом сроков на обжалование).
Проводятся первые торги.
При отсутствии заявок могут проводиться повторные торги или продажа посредством публичного предложения, где цена снижается по установленному графику.
Полученная выручка поступает в конкурсную массу и направляется на оплату расходов по делу и расчеты с кредиторами в очередности, предусмотренной законом.
Оценочная стоимость не гарантирует, что имущество будет продано именно по этой цене. Начальная цена нужна для запуска продажи; фактическая цена зависит от спроса, количества участников, условий торгов, ликвидности объекта и стадии реализации.
Оценка формирует основу для начальной цены продажи. Именно с этой суммы актив выставляется на первых торгах.
Однако рыночная стоимость в отчете и фактическая цена продажи не всегда совпадают. Цена лота в процессе торгов может в кратность увеличиться при большом количестве желающих приобрести имущество. Если же первые торги признаны несостоявшимися, цена может снижаться в рамках повторных торгов или публичного предложения. Поэтому завышенная стартовая цена часто ведет не к большей выручке, а к затягиванию реализации и последующей продаже по значительно меньшей цене.
Нереалистично высокая стоимость приводит к отсутствию заявок, повторным торгам, корректировке положения о продаже и дополнительным судебным спорам. Заниженная стоимость, напротив, повышает риск жалоб кредиторов, оспаривания действий управляющего и претензий к проведенным торгам.
Чем сложнее актив — доля в обществе, производственное оборудование, дебиторская задолженность, объект с обременениями, — тем выше значение качественной оценки и правильно выбранного порядка продажи.
Для кредиторов оценка определяет перспективный объем конкурсной массы. Занижение цены означает риск продажи актива ниже рынка и неполного расчета с кредиторами. Для должника чрезмерное завышение может означать затягивание процедуры, увеличение текущих расходов и снижение шансов завершить реализацию имущества в разумный срок.
Если продается имущество, нажитое в браке, ошибочная цена влияет не только на кредиторов и должника, но и на супруга. После реализации общего имущества супруг вправе претендовать на свою долю выручки. Поэтому продажа по существенно заниженной стоимости может непосредственно нарушать его имущественные права.
Управляющий обязан действовать разумно и добросовестно в интересах должника, кредиторов и общества. Формальный подход к оценке, игнорирование очевидно более дорогих аналогов, продажа ликвидного актива по явно заниженной цене или необоснованное завышение стоимости могут стать основанием для жалобы по статье 60 Закона о банкротстве, взыскания убытков и иных мер ответственности.
Оценка имущества в банкротстве находится на стыке оценочной деятельности и банкротного права. Даже корректный с точки зрения рынка отчет может не решить вопрос, если нарушен порядок включения имущества в конкурсную массу, не учтены права супруга или залогового кредитора либо неправильно сформировано положение о продаже.
Юристы компании МКАУ по банкротным спорам помогут проверить состав конкурсной массы, документы об оценке, условия реализации и законность формирования начальной цены. Это особенно важно при продаже недвижимости, долей в бизнесе, залоговых активов, дорогостоящего оборудования и имущества, находящегося в совместной собственности.
Подписка на публикации
Заполните форму и получайте актуальную информацию
Получить консультацию
нашего специалиста
г. Москва, ул. Арбат, д.54/2, стр.1
ИНН: 7811630084 / ОГРН: 1167847455269








Комментарии