Судебное банкротство гражданина — это не «подача заявления и автоматическое списание долгов», а длительный арбитражный процесс с проверкой действительного финансового положения, документов по сделкам с имуществом за 3 года и составлением отчетов.
Ниже — практический разбор именно судебного банкротства по Закону о банкротстве № 127-ФЗ: что происходит на каждой стадии, какие действия требуются от должника и почему дело иногда затягивается или, в редких случаях, заканчивается без списания долгов.
Если упростить, судебное банкротство проходит по такой цепочке:
Гражданин собирает документы по долгам, доходам, счетам, имуществу, семье и сделкам.
Готовит заявление, направляет его кредиторам, вносит депозит суда и подает документы в арбитражный суд.
Суд проверяет заявление и назначает первое заседание.
На первом заседании суд устанавливает обоснованность банкротства и вводит реструктуризацию долгов либо реализацию имущества.
Суд утверждает финансового управляющего, который начинает проверку имущества, доходов, сделок и требований кредиторов.
Формируется конкурсная масса, исключается защищенное законом имущество, при необходимости проводятся торги.
Управляющий завершает расчеты, составляет отчет и ходатайствует о завершении процедуры.
Суд выносит финальное определение: завершает процедуру и, если нет оснований для отказа, освобождает гражданина от дальнейшего исполнения большинства долгов.
Прежде чем обращаться в арбитражный суд, нужно не просто посчитать общую сумму долгов. Необходимо проанализировать реальную финансовую картину: какие обязательства у вас есть, откуда они появились, почему платить по ним больше невозможно, какое имущество и доходы имеются, какие сделки совершались в последние годы.
На подготовительном этапе следует честно ответить на несколько вопросов:
Были ли продажи, дарение или переоформление имущества на родственников?
Есть ли совместно нажитое имущество с супругом или бывшим супругом?
Поступали ли крупные суммы на счета и куда они расходовались?
Есть ли просрочки по налогам, алиментам, ЖКХ, займам, кредитам?
Есть ли доли в ООО, статус ИП, самозанятость, интеллектуальные права?
Имеется ли имущество в залоге — например, ипотечная квартира или автомобиль в автокредите?
Есть ли исполнительные производства, судебные споры, наследство, ожидаемые выплаты?
Могут ли кредиторы заявить о недобросовестности заемщика?
Это не формальность. В зависимости от ответов на данные вопросы компетентный специалист может спрогнозировать результат процедуры и, при необходимости, заранее выстроить линию защиты должника.
Для этого собирается большой пакет документов и сведений, подтверждающих долги, имущественное положение, доходы, семейный статус и другие существенные обстоятельства (согласно требованиям ст. 213.4 Закона о банкротстве).
Особенно важно собрать сведения за три года, предшествующие подаче заявления: это касается, в частности, доходов и операций по банковским счетам. В процессе банкротства суд и финансовый управляющий будут оценивать не только текущую задолженность, но и то, как гражданин распоряжался деньгами и имуществом до финансового кризиса.
Подробный практический чек-лист о том, какие справки заказывать, где их получать и как не упустить обязательные приложения, читайте в статье МКАУ: «Какие документы нужны для банкротства граждан? Пошаговая инструкция по сбору документов». В публикации отдельно отмечено, что для банкротства потребуются не только кредитные документы, но и подтверждения по имуществу, счетам, доходам, семье и обязательствам.
На основании собранных документов составляется заявление о признании должника банкротом. В нем указываются сведения о должнике, кредиторах, сумме обязательств, причинах неплатежеспособности, имуществе и доходах, исполнительных производствах, а также о саморегулируемой организации, из числа членов которой суд должен утвердить финансового управляющего.
Важно: заявитель не назначает конкретного управляющего самостоятельно. В заявлении указывается СРО, а кандидатура финансового управляющего утверждается арбитражным судом в установленном порядке.
Заявление подается в арбитражный суд по месту жительства гражданина. Например, человек проживает в городе Бердск Новосибирской области. Соответственно заявление направляется в Арбитражный суд Новосибирской области.
Если с заявлением обращается сам гражданин, он должен внести на депозит арбитражного суда деньги для выплаты фиксированного вознаграждения финансовому управляющему за одну процедуру. На практике речь идет о 25 000 рублей. Подтверждение оплаты прикладывается к заявлению.
Депозит — не вся стоимость дела и не «оплата за списание долгов». Это именно фиксированное вознаграждение управляющего за процедуру. Кроме него, в деле возникают обязательные текущие расходы: публикации в Федресурсе и газете Коммерсантъ (субботний номер), почтовые отправления, запросы, банковское обслуживание, оценка и организация торгов при наличии имущества, другие расходы процедуры.
Если денег на депозит нет на дату подачи, заявитель просит отсрочку его внесения. Однако это вопрос, который нужно решать процессуально и заранее: отсутствие депозита либо документов о нем может привести к оставлению заявления без движения или отложению рассмотрения вопроса о введении процедуры.
После поступления заявления суд проверяет, соблюдены ли формальные требования. Возможны несколько вариантов:
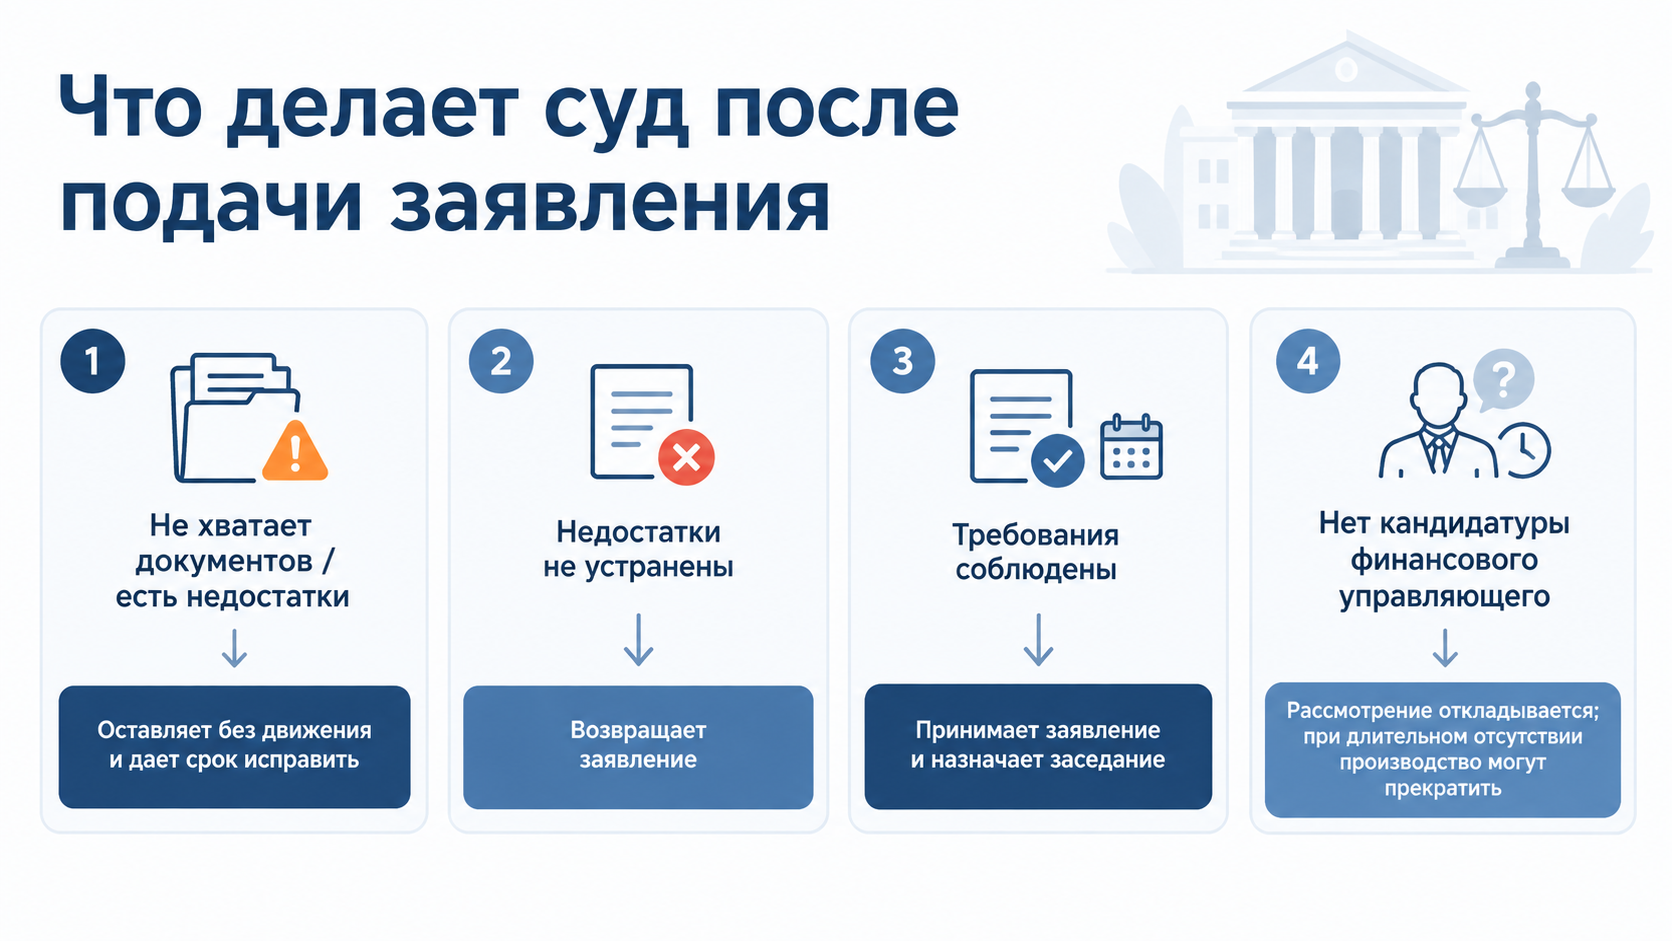 Поэтому одна из ключевых задач до обращения в суд — не только собрать справки, но и проверить, что в деле будет реальная возможность утвердить финансового управляющего. Если СРО не представит кандидатуру, дело не сможет полноценно двигаться дальше.
Первое заседание — это точка, в которой суд решает: действительно ли есть основания запускать банкротную процедуру. Суд проверяет обоснованность заявления, признаки неплатежеспособности, комплектность документов, внесение депозита, сведения о СРО и наличие кандидатуры финансового управляющего.
На практике судье важно понять, что долг подтвержден документально, обязательства не исполняются, а гражданин объективно не может рассчитаться с кредиторами в обычном порядке. Суд также может уточнить обстоятельства возникновения долгов и поведение должника.
Подробно о ходе первого заседания, типичных вопросах судьи, сроках и необходимости личного участия можно прочитать в материале МКАУ: «Как проходит первое судебное заседание по банкротству гражданина: какие вопросы может задавать судья?». Как отмечается в публикации, чаще всего оно проводится без присутствия заявителя, а случае явки должника или его представителей само заседание нередко занимает 5–20 минут.
После признания заявления обоснованным суд обычно вводит одну из двух процедур:
1. Реструктуризация долгов гражданина.
Это процедура для ситуаций, когда есть перспектива рассчитаться с кредиторами по утвержденному плану. В отдельной статье разобрали «Что происходит после первого заседания по банкротству если введена реструктуризация».
2. Реализация имущества гражданина.
В этом случае гражданин признается банкротом, а финансовый управляющий формирует конкурсную массу, проводит расчеты с кредиторами за счет имущества и в конце представляет суду отчет.
В практических делах при очевидном отсутствии возможности исполнять план реструктуризации суд может перейти к реализации имущества. Но автоматического правила здесь нет: выбор процедуры зависит от обстоятельств конкретного дела и позиции суда.
Итак, первое заседание пройдено, и гражданин признан банкротом. С введением процедуры несостоятельности гражданин не остается один на один с кредиторами, но и не может свободно распоряжаться своим имуществом и деньгами так, как раньше.
Он действует не как личный представитель должника и не как представитель кредиторов, а как независимый участник процедуры, назначенный судом. Его задача — проверить имущественное положение гражданина, выявить активы, проанализировать сделки, организовать расчеты с кредиторами и представить суду итоговые результаты. На эту работу по закону отводится 6 месяцев, иногда срок может продлеваться при наличии оснований.
Мы подробно рассказали о полномочиях и обязанностях управляющего в статье «Финансовый управляющий при банкротстве физических лиц: полномочия и обязанности», поэтому здесь останавливаться на этом не будем.
После того, как финансовый управляющий публикует сведения о банкротстве на Федресурсе (в течение 3х дней после решения суда) банки в автоматическом режиме вводят блокировку всех счетов. Это означает, что средства на карту поступать могут, а вот переводить или снимать их самостоятельно гражданин-владелец счета не может. Финансовый управляющий контролирует денежные поступления и использует их в рамках процедуры.
Однако это вовсе не означает, что человека оставляют без средств к существованию. Должнику обычно выделяется прожиточный минимум на него самого, а при наличии оснований — также средства на содержание иждивенцев. В отдельных ситуациях можно ставить вопрос о выплате дополнительных сумм: например, на аренду жилья, лечение, лекарства, обучение детей, обязательные расходы, если они документально подтверждены и обоснованы.
При этом каждая ситуация индивидуальна. Нельзя исходить из того, что любой расход автоматически будет сохранен за должником: вопрос зависит от доходов, состава семьи, региона, медицинских и иных обстоятельств, позиции управляющего и наличия законных оснований.
Основная роль гражданина в процессе банкротства – это предоставить достоверную информацию управляющему по его запросам. Игнорировать управляющего — плохая стратегия. Утаивание имущества и важной информации, ложные сведения или препятствование процедуре могут обернуться против гражданина в виде отказа в освобождении от долгов. В частности, он должен:
передать управляющему документы, карты, сведения о счетах и имуществе;
сообщать о новых доходах, наследстве, выплатах и изменениях имущественного положения;
отвечать на запросы управляющего;
передать имущество и не препятствовать доступу управляющего;
не совершать действия с активами без учета ограничений процедуры;
своевременно являться в суд, если явка признана обязательной;
информировать управляющего о важных обстоятельствах дела.
По большому счету этим активное участие гражданина в процедуре ограничивается. Однако не стоит оставлять процесс без внимания, особенно когда у гражданина имеется имущество, подлежащее продаже.
Контроль за соблюдением интересов должника в банкротном процессе лучше доверить специалистам, компетентным в сфере несостоятельности. Юристы МКАУ проводят полный цикл банкротства – от подачи документов до получения итогового решения суда о списании долгов. Записывайтесь на бесплатную консультацию.
Конкурсная масса — это имущество и денежные средства должника, за счет которых в процедуре могут погашаться долги. Ее формирует финансовый управляющий: выявляет имущество, проводит опись, при необходимости оценивает активы и организует их продажу.
В конкурсную массу потенциально могут войти:
денежные средства на счетах и вкладах;
автомобили, мотоциклы, спецтехника;
вторая недвижимость;
доли в праве собственности;
земельные участки;
доли в ООО, акции и другие корпоративные права;
предметы роскоши и ценное имущество;
дебиторская задолженность;
имущество, возвращенное в результате оспаривания сделок;
часть доходов, оставшаяся после исключения средств на жизнь.
При этом закон прямо предусматривает исключение из конкурсной массы имущества, на которое нельзя обратить взыскание по гражданскому процессуальному законодательству.
Подробнее о составе конкурсной массы, исключениях и продаже имущества — в публикации МКАУ «Что такое конкурсная масса при банкротстве физического лица: состав, исключения и порядок продаж». Закон закрепляет, что имущество, на которое по правилам гражданского процессуального законодательства нельзя обратить взыскание, исключается финансовым управляющим из конкурсной массы.
После публикации сведений о банкротстве кредиторы получают возможность заявить свои требования в арбитражный суд. Не все заявленные кредитором суммы автоматически попадают в реестр. Наличие задолженности проверяется судом, а финансовый управляющий анализирует размер долга, основания возникновения, сроки взыскания, начисленные проценты и неустойки. Управляющий и должник вправе возражать против требований полностью или частично, если долг не подтвержден, неправильно рассчитан, погашен, заявлен с пропуском срока либо основан на спорных обстоятельствах.
Если у гражданина есть имущество, подлежащее продаже, управляющий организует торги. Вырученные деньги направляются на расходы по делу и расчеты с кредиторами в установленной законом очередности. При этом даже продажа всего реализуемого имущества далеко не всегда позволяет погасить долги полностью — именно поэтому итоговая стадия, освобождение от оставшихся обязательств, имеет столь большое значение.
Срок судебного банкротства зависит не только от календарного периода, указанного в судебном акте. На фактическую длительность влияют:
полнота документов на старте;
необходимость исправлять недостатки заявления;
наличие или отсутствие финансового управляющего;
количество кредиторов;
наличие имущества и необходимость проводить торги;
сделки за предыдущие периоды;
споры о требованиях кредиторов;
совместная собственность супругов;
оспаривание сделок;
наличие исполнительных производств, судебных споров, наследства;
поведение самого должника и скорость ответа на запросы управляющего.
Даже если имущества нет, процедура требует формальных действий: публикаций, запросов, анализа ответов государственных органов и банков, проверки требований, подготовки отчетов. Если же есть квартира, автомобиль, доля в бизнесе, спорные сделки или активная позиция кредиторов, дело может продолжаться значительно дольше.
Когда все необходимые мероприятия завершены — имущество реализовано либо установлено его отсутствие, требования кредиторов рассмотрены, расчеты произведены в возможном объеме, а управляющий подготовил отчет, — он обращается в суд с ходатайством о завершении процедуры.
Суд изучает отчет, возражения кредиторов и должника, обстоятельства дела и выносит итоговый судебный акт. При благоприятном исходе это определение о завершении реализации имущества гражданина и освобождении его от дальнейшего исполнения требований кредиторов.
Именно этот документ является финальной точкой судебного банкротства. Не дата подачи заявления, не первое заседание и не первое сообщение от управляющего.
После вынесения итогового определения гражданин получает освобождение от большинства непогашенных обязательств, включенных в процедуру. Но закон устанавливает и ограничения.
В частности:
в течение пяти лет при обращении за кредитом или займом нужно сообщать о факте банкротства;
в течение пяти лет нельзя повторно инициировать собственное банкротство в общем порядке;
в течение трех лет нельзя занимать руководящие должности в юридическом лице;
для отдельных финансовых организаций действуют более длительные запреты на управление;
если обязательства не были списаны из-за недобросовестности, кредиторы могут сохранить возможность предъявлять требования вне процедуры.
Банкротство не является «пожизненным запретом на нормальную жизнь». Банки снимают блокировку с карт также в автоматическом режиме после публикации сведений на Федресурсе. У финансового управляющего прекращается возможность распоряжаться счетами гражданина.
После завершения процедуры гражданин может приобретать имущество, открывать счета и вести обычную хозяйственную жизнь. Но к кредитам, сделкам и раскрытию информации в последующие годы нужно относиться особенно внимательно.
Подписка на публикации
Заполните форму и получайте актуальную информацию
Получить консультацию
нашего специалиста
г. Москва, ул. Арбат, д.54/2, стр.1
ИНН: 7811630084 / ОГРН: 1167847455269




Комментарии